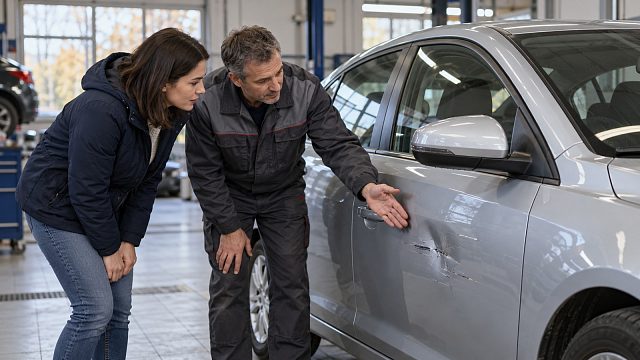
Утром на двери машины обнаружилась вмятина, а записки от виновника нет. «У меня же КАСКО», вспоминает водитель. Это хорошее начало разговора со страховщиком, но ответ о ремонте находится в договоре: разные программы с одним названием покрывают разные события.
Разберём, от чего может защищать полис, какие расходы всё равно остаются у владельца и что проверить до оплаты. Для этого не понадобится диплом страхового детектива, зато понадобятся полис и правила к нему.
Что покрывает КАСКО
КАСКО относится к добровольному страхованию автомобиля. В отличие от ОСАГО, которое связано с ответственностью за вред другим людям, оно может компенсировать повреждение или утрату вашей машины. Слово «может» здесь важно: закон не выдаёт всем владельцам одинаковый пакет. Содержание защиты стороны согласуют в полисе и применимых правилах страхования.
Часто встречаются риски повреждения в ДТП, хищения, пожара, противоправных действий третьих лиц, падения предметов и природных явлений. Но полис от хищения и полной гибели не обязан оплачивать царапину на парковке. Программа с риском «ущерб» тоже может содержать ограничения по обстоятельствам и деталям машины. Поэтому читайте описание события, а не только его короткое название.
В памятке Роспотребнадзора о КАСКО отдельно советуют уточнять покрытые риски, франшизу, основания отказа и порядок возмещения. Ответ на вопрос о вашей машине дают полис, правила именно той редакции, которая применяется к нему, и дополнительные соглашения.
| Что случилось | Какой пункт искать | Что уточнить |
|---|---|---|
| Задели столб при парковке | Повреждение в ДТП или при наезде на препятствие | Входит ли событие в риск, кто был за рулём, есть ли франшиза. |
| На стоянке повредили дверь | Действия третьих лиц, неизвестный виновник | Нужны ли документы полиции, можно ли заявить небольшое повреждение упрощённо. |
| На машину упала ветка | Падение предметов и природные явления | Как подтверждают обстоятельства и есть ли ограничения. |
| Машину похитили | Угон или хищение в формулировке полиса | Какие ключи, документы и сведения о противоугонной системе потребуются. |
Таблица показывает вопросы, а не обещает выплату. Например, слово «стихия» на рекламной карточке не сообщает, включён ли в ваш договор конкретный случай падения ветки. Если формулировка спорная, попросите страховщика объяснить её письменно до покупки.
Где заканчивается защита
Раздел об исключениях стоит читать вместе с перечнем рисков. В нём могут оказаться обстоятельства, при которых внешне похожее повреждение не признают страховым случаем. Проверьте также обязанности владельца: кто вправе управлять машиной, как её можно использовать, где действует полис и что требуется после происшествия.
Особенно внимательно сопоставьте договор с повседневной жизнью. Если автомобиль работает в такси или доставке, им управляют несколько человек либо вы ездите за пределы обычной территории, предложение для личных поездок одного водителя может вам не подойти. Условия хранения и противоугонной защиты также имеют значение там, где они предусмотрены программой.
Обычный износ и внезапное внешнее повреждение не равны друг другу. Если отказал двигатель, наличие КАСКО само по себе не превращает ремонт агрегата в страховой случай. Причину поломки надо сопоставить с договором. Точно так же вещи в салоне и установленное после покупки оборудование не следует считать застрахованными автоматически. Ищите отдельный перечень и сумму для такого имущества.
Перед оформлением попросите показать уже отмеченные царапины и другие повреждения в акте осмотра или фотоматериалах. Иначе после нового события сложнее отделить прежний дефект от нового. При дистанционном оформлении проверьте, когда страховая защита вступает в силу и нужно ли сначала пройти самоосмотр или выполнить другое условие.
Франшиза, страховая сумма и «тотал»: три расчёта, которые меняют итог
Страховая франшиза
В КАСКО франшиза означает условие договора о том, какой убыток или какую его часть владелец оплачивает сам. К покупке бизнеса под чужим брендом этот термин здесь отношения не имеет. Франшиза может снизить цену полиса, но при обращении в некоторых случаях вам придётся участвовать в расходах. Безусловную франшизу обычно вычитают из возмещения по предусмотренному договором порядку. Условная часто работает как порог: если ущерб его не превышает, возмещения нет; если превышает, эту франшизу не вычитают. Точная формула всегда в договоре.
Допустим, франшиза составляет 20 000 рублей, а повреждение оценено в 50 000. При безусловной франшизе базовый расчёт оставит владельцу 20 000 рублей, страховщику 30 000. При условной франшизе с таким порогом из возмещения не вычтут 20 000 рублей: при соблюдении остальных условий договора оно может составить 50 000. Это учебные примеры, а не расчёт по конкретному полису. Проверьте, применяется ли франшиза к каждому случаю, ко всем ли рискам и как вы оплачиваете свою часть при ремонте на станции.
Страховая сумма
Страховая сумма задаёт предел защиты, а не гарантированную выплату при каждой царапине. При агрегатном варианте предыдущие возмещения уменьшают доступный остаток по правилам договора. Неагрегатная сумма не расходуется таким способом после каждого случая, но отдельные лимиты и исключения сохраняются. Уточните, меняется ли сумма со временем и можно ли восстановить её после выплаты.
Полная гибель автомобиля
«Тотал» не обязательно означает машину, смятую до неузнаваемости. Договор может считать автомобиль полностью погибшим, когда восстановление достигает установленного в нём порога экономической нецелесообразности. Единого порога для всех полисов КАСКО нет. Найдите, какую стоимость автомобиля и ремонта сравнивают, кто делает расчёт и как учитывают скрытые повреждения.
Отдельно спросите про годные остатки. Повреждённая машина остаётся у вас или передаётся страховщику? Как оценят уцелевшие детали и как это изменит возмещение? Добавьте к расчёту франшизу, предыдущие выплаты и получателя денег. При кредитном автомобиле выгодоприобретателем по отдельным рискам может быть банк. Сумму, которая останется владельцу после погашения долга, нельзя определить одним словом «тотал».
Как выбрать КАСКО для своей машины
Начните с потери, которую трудно оплатить самостоятельно. Кому-то нужна защита от серьёзного ДТП, кому-то прежде всего от хищения. Мелкие царапины один водитель готов чинить сам, другому важен удобный ремонт без поиска сервиса. Программа должна закрывать ваш риск, а не просто длиннее выглядеть на экране.
Сравнивайте предложения при одинаковых исходных данных: автомобиль, водители, срок, способ использования и территория. Затем разложите цену на условия. Недорогой полис может иметь высокую франшизу, ограниченный список событий или неудобный сервис. Дорогой не обязательно покрывает всё.
- Риски. Включены ли ДТП по вашей вине, повреждение без установленного виновника, стекло, природные события и хищение, если они для вас важны?
- Ремонт. Кто выбирает станцию, разрешён ли нужный вам дилер, какие детали используют и кто согласует скрытые повреждения?
- Деньги. Как определяется страховая сумма, применяется франшиза и рассчитывается возмещение при утрате машины?
- Документы. Какие действия и сроки требуются при каждом типе происшествия, когда допустимо оформление без документов компетентных органов?
- Дополнительные условия. Кто допущен к управлению, какая территория и что нужно сделать до начала действия покрытия?
Для нового автомобиля обратите внимание на место ремонта и запчасти: «ремонт у дилера» имеет смысл, когда это записано в договоре. Для машины с пробегом сопоставьте стоимость полиса с ценой автомобиля и возможного ремонта. Кредитную машину проверяйте по двум комплектам документов: страховому и кредитному. Банк может требовать определённое покрытие и быть выгодоприобретателем, а последствия отказа от защиты зависят от кредитного договора.
Название сайта, где вы подбираете полис, не всегда совпадает с названием страховщика. Перед оплатой найдите полное наименование компании и проверьте её право на страховую деятельность через сервис Банка России. Сохраните именно ту редакцию правил и приложения, которые относятся к вашему полису. Устное «всё включено» в папку с документами не положишь.
Что делать, если машина повреждена или пропала
Сначала позаботьтесь о людях и безопасности. При ДТП выполните обязанности участника происшествия; при пожаре или хищении вызовите соответствующие службы. Затем сверяйтесь с полисом: порядок сообщения о событии и комплект документов отличаются у программ и обстоятельств.
- Сфотографируйте общую обстановку и повреждения, если это безопасно. Сохраните сведения об участниках и свидетелях.
- Свяжитесь со страховщиком по контакту из полиса или его официального канала. Уточните срок, способ подачи заявления и необходимость обращения в полицию либо другие службы.
- Подайте заявление и сохраните подтверждение: номер обращения, дату, копии документов и переписку.
- Согласуйте осмотр автомобиля, эвакуацию и место хранения при необходимости. Не начинайте ремонт или разборку без согласования, если только срочные меры не нужны для предотвращения дальнейшего вреда.
- Получив направление на ремонт или расчёт выплаты, проверьте, как учтены франшиза, детали, ранее отмеченные повреждения и условия договора.
Даже если знакомому заменили стекло по фотографии, у вашего полиса может быть другой порядок. Если страховая отказала или сумма вызывает вопросы, попросите письменное решение с конкретным пунктом правил и расчётом. Так спор можно вести о проверяемых условиях, а не о том, что кому-то пообещали по телефону.
Частые вопросы
Можно ли ездить без КАСКО?
Да, это добровольное страхование. Но при автокредите нужно отдельно проверить условия заключённого кредитного договора. Обязательное ОСАГО решает другую задачу.
Возместят ли ущерб, если я сам виноват в ДТП?
Это возможно, если такой риск включён в КАСКО и соблюдены условия договора. ОСАГО виновника его собственную машину не ремонтирует.
Можно ли получить деньги вместо ремонта?
Способ возмещения определяет договор. В одних программах предусмотрено направление на станцию, в других денежная выплата или выбор при определённых обстоятельствах. Проверьте этот пункт до покупки.
Покроет ли полис вещи в салоне?
Не считайте это автоматическим покрытием. Имущество и дополнительное оборудование должны быть описаны в применимых условиях, если вы рассчитываете на их защиту.
Что это значит
Покупать КАСКО разумно после короткого мысленного испытания: вы задели столб, нашли вмятину на стоянке и потеряли машину из-за хищения. Для каждого случая найдите в договоре риск, свой порядок действий и сумму расходов, которая останется на вас. Если на один вопрос ответа нет, его стоит получить до оплаты.
Вердикт Мистера Гнома: Хороший полис понятен ещё до происшествия. Он не обязан обещать защиту от всего, зато должен ясно объяснять, когда и как поможет именно вашей машине.