Если совсем коротко
ОСАГО страхует ответственность владельца машины перед потерпевшими. КАСКО защищает сам автомобиль от рисков, перечисленных в договоре. ОСАГО обязательно, КАСКО оформляют добровольно. Если у вас оба полиса, один и тот же ущерб дважды не оплачивают.
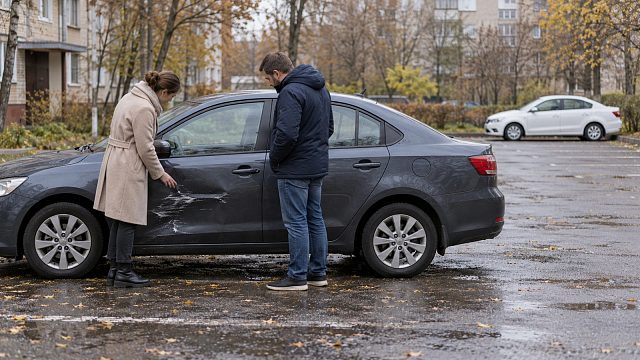
На тесной парковке вы задели соседнюю машину. Вмятина на соседской двери и царапина на вашем бампере возникли одновременно, но расходы относятся к разным полисам. Разберём, кто возмещает каждый ущерб и как выбрать защиту для собственной машины.
ОСАГО и КАСКО защищают разное
Ущерб соседу относится к вашей ответственности перед потерпевшим. Именно для такой ответственности нужен ОСАГО. А собственный бампер вы ремонтируете за свой счёт либо обращаетесь по КАСКО, если это событие входит в покрытие и соблюдены условия договора.
Покрывает ли ОСАГО свою машину
Если вы сами виноваты в аварии, ваш ОСАГО не оплачивает ремонт вашего автомобиля. Наличие действующего полиса не превращает любое повреждение в страховой случай для его владельца.
Если виноват другой водитель, ущерб вашей машине может возмещаться в рамках его ответственности по ОСАГО. В предусмотренных правилами случаях заявление подают своему страховщику. Это порядок обращения, а не дополнительное покрытие собственного автомобиля на все случаи жизни.
Покрывает ли КАСКО чужую машину
Само по себе КАСКО страхует автомобиль, указанный в договоре, а не ответственность его водителя перед всеми участниками движения. Если вы повредили чужую машину, не стоит ожидать, что вопрос решит ваш полис КАСКО. Проверьте ОСАГО и обстоятельства происшествия.
Добровольный полис дополняет обязательный, но его название ещё не говорит, включены ли угон, повреждение на стоянке или замена стекла. Подробно об этом рассказано в материалах об ОСАГО и о покрытии КАСКО.
Это различие поясняет Роспотребнадзор. Конкретные условия добровольной защиты ищите в своём договоре и правилах страховщика.
Главные отличия в одной таблице
Сравнивать полисы удобнее по тому, что произойдёт после ущерба. Цена важна, но сначала нужно понять, за какую защиту вы платите и какая часть расходов останется на вас.
| Что сравниваем | ОСАГО | КАСКО |
|---|---|---|
| Объект страхования | Ответственность владельца автомобиля за вред потерпевшим при использовании машины. | Имущественные интересы, связанные с указанным в договоре автомобилем. |
| Обязательность | Обязательное страхование. | Добровольное страхование. Требование к его оформлению может быть предусмотрено кредитным договором. |
| Какие события имеют значение | Причинение вреда, за которое наступает застрахованная ответственность. | Только риски, включённые в конкретный договор, с учётом исключений. |
| Предел возмещения | Ограничен установленными законом лимитами. Полис не обещает покрыть любой размер ущерба. | Зависит от страховой суммы, отдельных ограничений и других условий договора. |
| Кому предназначено возмещение | Потерпевшему. Порядок обращения и форма возмещения зависят от применимых правил. | Лицу, имеющему право на возмещение по договору. Выгодоприобретателем может быть указан банк. |
| От чего зависит цена | От применяемого тарифа и коэффициентов, сведений об автомобиле, водителях и условиях использования. | От автомобиля, выбранных рисков, франшизы, условий ремонта и других параметров предложения. |
| Как организуют возмещение | По установленному порядку. Нельзя заранее считать, что во всех случаях выдадут деньги или направят на выбранную вами станцию. | По договору: нужно проверить способ возмещения, выбор сервиса и условия согласования ремонта. |
| Где смотреть условия | В полисе и действующих правилах обязательного страхования. | В полисе, правилах страхования и приложениях, которые относятся к договору. |
Два предложения КАСКО с одинаковой ценой могут дать разный результат после аварии. В одном доступен нужный вам сервис, но часть расходов остаётся за владельцем. В другом этой части нет, зато исключён риск повреждения на парковке. Сверяйте весь набор условий.
Кто возмещает ущерб: четыре сценария
Вопрос «ОСАГО или КАСКО при ДТП?» лучше уточнить: за какой ущерб вы обращаетесь и на каком основании? Так проще выбрать порядок действий и не ждать от страховщика того, чего нет в покрытии.
Вы сами виноваты в аварии
Вы не рассчитали дистанцию и ударили автомобиль впереди. Ущерб потерпевшему рассматривают по вашему ОСАГО в пределах предусмотренного покрытия. Если обязательного страхового возмещения недостаточно, вопрос оставшейся ответственности не исчезает.
С ремонтом вашей машины отдельная история. При наличии КАСКО проверьте, включено ли такое ДТП, кто допущен к управлению, какие документы нужны и предусмотрена ли франшиза. Без подходящего покрытия собственные повреждения придётся устранять за свой счёт.
Не заказывайте ремонт в расчёте на последующее возмещение, пока не уточнили порядок осмотра и согласования. Страховщику может потребоваться зафиксировать повреждения до начала работ.
Виноват другой водитель
Вы остановились перед светофором, а сзади в вашу машину въехал другой автомобиль. Если ответственность виновника застрахована, основной путь возмещения связан с ОСАГО. Возможность обращения к своему страховщику зависит от обстоятельств аварии и условий прямого возмещения убытков.
Если у вас также есть КАСКО и событие покрывается договором, можно уточнить порядок обращения по нему. Сравните условия ремонта, собственное участие и необходимые документы. Один вариант не становится автоматически удобнее только потому, что это добровольная страховка.
Сообщайте страховщику об уже поданных заявлениях и полученном возмещении. Нельзя получить полную оплату одного и того же ремонта по ОСАГО, затем повторно взыскать эту же сумму по КАСКО. Расчёты между страховщиками также не создают для владельца права на двойное возмещение.
У виновника нет ОСАГО
Другой водитель повредил вашу машину, но действующего ОСАГО у него нет. Ваш собственный ОСАГО не становится из-за этого страховкой вашего автомобиля от такого ущерба. Не рассчитывайте, что отсутствие чужого полиса автоматически перенесёт расходы на вашего страховщика.
Если есть КАСКО, проверьте покрытие столкновения и порядок обращения в такой ситуации. Если подходящего покрытия нет, вопрос возмещения имущественного ущерба обычно приходится решать с ответственным за вред лицом. Возможность фактически получить деньги зависит в том числе от обстоятельств дела и платёжеспособности должника.
Особенно внимательно сохраните сведения об участниках, фотографии и документы о происшествии. Устное обещание «всё оплачу» не заменяет фиксацию повреждений и обстоятельств аварии.
Машину повредили без столкновения с другим автомобилем
Утром обнаружили царапину на двери, на стоянке упала ветка или камень повредил стекло. Сначала нужно установить, что произошло. Бытовое описание «повреждение без ДТП» не определяет ни юридическую квалификацию события, ни страховое покрытие.
ОСАГО не служит универсальной защитой от веток, града, угона и неизвестных царапин. По КАСКО такие события могут покрываться, но только если соответствующий риск включён в договор. Для повреждения стекла и для действий неизвестных лиц могут действовать разные требования к документам.
Сфотографируйте повреждения и обстановку, свяжитесь со страховщиком и выясните порядок оформления. Не считайте, что небольшая царапина обязательно принимается без справок: это должно следовать из условий вашего полиса.
Что выбрать для своей машины
Разумный выбор начинается с обязательного ОСАГО. Следующий вопрос: какую поломку или потерю автомобиля вы сможете пережить финансово? КАСКО имеет смысл оценивать через этот риск, а не через желание получить самый внушительный пакет услуг.
Новая машина
Для нового автомобиля даже внешне скромное повреждение может обернуться ощутимыми расходами. Бампер, фара, датчики и работы по восстановлению стоят отдельных денег. Оцените доступность деталей и ремонта именно для вашей модели.
При выборе КАСКО посмотрите, где будут ремонтировать машину, как согласовывают замену деталей и какие повреждения исключены. Если вам принципиально обслуживание у определённого дилера, это условие должно быть закреплено в договоре. Одного устного ответа продавца недостаточно.
Кредитная машина
Начните с кредитного договора: какие требования он предъявляет к страхованию, кто должен быть выгодоприобретателем и какие последствия предусмотрены при изменении защиты. Добровольный характер КАСКО не означает, что условия уже заключённого кредитного договора можно не учитывать.
Затем проверьте, кому и в каком порядке предназначено возмещение при серьёзном повреждении или утрате машины. Не закладывайте в бюджет предположение, что выплата обязательно полностью закроет задолженность перед банком. Это зависит от суммы возмещения, остатка долга и условий договоров.
Автомобиль с пробегом
Для старой машины важны её стоимость, состояние и ваши планы. Если вы спокойно оплачиваете мелкий ремонт, а стоимость полной защиты кажется несоразмерной, изучите более узкое покрытие, если оно доступно. Но сначала выясните, какие события из него убраны.
Возраст автомобиля сам по себе не даёт ответа. Недорогая машина может быть необходима для ежедневной работы, а её потеря окажется тяжёлой для бюджета. И наоборот, владелец может осознанно оставить риск собственных повреждений на себе, имея достаточный резерв.
Как соотнести полис и бюджет
- Определите, какие расходы вы готовы оплатить самостоятельно: мелкую царапину, замену стекла, серьёзный кузовной ремонт.
- Отдельно оцените последствия полной утраты автомобиля. Это другой масштаб потерь, чем повреждение двери.
- Сравните предложения с одинаковыми рисками и условиями ремонта.
- Проверьте, останутся ли у вас деньги на франшизу и расходы, которые договор не покрывает.
Что проверить перед оплатой полиса
До оплаты попросите полис, применимые правила страхования и приложения. Краткая карточка предложения помогает выбрать вариант, но не заменяет условия договора. Если важный пункт объяснили в разговоре, найдите его в документах.
- Автомобиль и водители. Проверьте сведения о машине, собственнике и допущенных водителях. Уточните, соответствует ли договор фактическому использованию автомобиля. Ошибку лучше исправить до происшествия.
- Перечень рисков. Найдите прямое описание нужной защиты: ДТП, повреждение на стоянке, противоправные действия, природные события, угон или хищение. Формулировки и границы покрытия имеют значение.
- Исключения. Прочитайте, какие обстоятельства выводят событие за пределы покрытия. Отдельно посмотрите условия для колёс, стёкол, дополнительного оборудования и уже имеющихся повреждений.
- Франшиза. Это условие о том, какую часть убытка или при каком размере ущерба страховщик не возмещает. Условная и безусловная франшизы действуют по-разному. Проверьте вид, сумму и порядок применения при каждом обращении; примеры разобраны в статье о КАСКО.
- Страховая сумма. Выясните, как определяется предел возмещения и меняется ли доступная сумма после предыдущих страховых случаев. Проверьте отдельные ограничения по рискам.
- Способ ремонта. Кто выбирает станцию, как согласовываются работы и детали, предусмотрено ли денежное возмещение? Если сервис находится далеко, это тоже практическое условие выбора.
- Оформление происшествия. Какие документы нужны, когда и каким способом уведомляют страховщика, требуется ли осмотр? Условия обращения без документов компетентных органов должны быть прямо предусмотрены.
- Получатель возмещения. Уточните, кто указан выгодоприобретателем и как это влияет на урегулирование. Для кредитной машины особенно важно согласовать ожидания с условиями банка.
Для ОСАГО дополнительно сверьте период использования, ограничения по водителям и правильность данных. Проверяйте сведения о страховщике и подлинность полиса через официальные каналы. Ответы по обязательному страхованию собраны в разделе об ОСАГО на сайте Банка России.
Проверьте предложение на знакомом сценарии: вы задели столб на парковке. Включён ли этот риск, какой будет франшиза, нужны ли документы от полиции и кто выберет сервис? Если ответа нет в договоре и правилах, попросите страховщика указать конкретный пункт до оплаты.
Частые вопросы
Можно ли оформить КАСКО вместо ОСАГО?
Нет. КАСКО не заменяет обязательное страхование ответственности. Даже если автомобиль застрахован от повреждения и угона, вопрос ОСАГО нужно решать отдельно.
Будет ли двойная выплата, если есть оба полиса?
Рассчитывать на двойную оплату одного ущерба нельзя. Если по одному договору ущерб уже возмещён, сообщите об этом при обращении по другому. Разные обращения могут касаться разных повреждений или непокрытой части убытка, но основания и расчёт нужно разбирать отдельно.
Можно ли оформить европротокол, если есть КАСКО?
Наличие КАСКО само по себе не определяет возможность оформления европротокола. Для упрощённого оформления должны выполняться действующие условия ОСАГО. Если затем планируете обращаться по КАСКО, отдельно проверьте, какие документы и способы фиксации принимает ваш страховщик. Не считайте, что любой вариант оформления автоматически подходит обоим полисам.
Что это значит
ОСАГО закрывает задачу обязательного страхования ответственности, КАСКО помогает защитить собственный автомобиль на условиях договора. Начните с проверки действующего ОСАГО, затем оцените, какой ущерб своей машине вы готовы оплатить без страховки.
Вердикт Мистера Гнома: Для поездок оформите обязательный ОСАГО. КАСКО выбирайте по стоимости возможного ремонта или утраты именно вашей машины и по условиям конкретного договора. До оплаты выясните, что страхуется, как заявить ущерб и сколько расходов останется на вас.